Ενημέρωση των αναγνωστών. Προσοχή στις απάτες, η ΑΡΧΑΙΑ ΙΘΩΜΗ και ο ΚΩΝΣΤΑΝΤΙΝΟΣ ΚΑΝΕΛΛΟΠΟΥΛΟΣ δεν φέρει καμία ευθύνη για οποιαδήποτε συναλλαγή με κάρτες η άλλον τρόπω και άλλα στον όνομά της, Ή στο όνομα του κυρίου Γ. Θ, Χατζηθεοδωρου. Δεν έχουμε καμία χρηματική απαίτηση από τους αναγνώστες με οποιοδήποτε τρόπο.
Αγαπητοί αναγνώστες η ανθελληνική και βρόμικη google στην κορυφή της ιστοσελίδας όταν μπείτε, αναφέρει μη ασφαλής την ιστοσελίδα, ξέρετε γιατί;;; Διότι δεν της πληρώνω νταβατζιλίκι, κάθε φορά ανακαλύπτει νέα κόλπα να απειλή. Η ΑΡΧΑΙΑ ΙΘΩΜΗ σας εγγυάται, ότι δεν διατρέχετε κανένα κίνδυνο, διότι πληρώνω με στερήσεις το ισχυρότερο αντιβάριους της Eugene Kaspersky, όπως δηλώνει και ο Πρόεδρος και Διευθύνων Σύμβουλος της Kaspersky Lab "Πιστεύουμε ότι όλοι μας δικαιούμαστε να είμαστε ασφαλείς στο διαδίκτυο. Eugene Kaspersky
Ανακοίνωση Τη λειτουργία μίας νέας γραμμής που αφορά τον κορωνοϊό ανακοίνωσε ο Εθνικός Οργανισμός Δημόσιας Υγείας.
Ο Εθνικός Οργανισμός Δημόσιας Υγείας ανακοινώνει, ότι από σήμερα 07.03.2020 λειτουργεί η τηλεφωνική γραμμή 1135, η οποία επί 24ώρου βάσεως θα παρέχει πληροφορίες σχετικά με τον νέο κοροναϊό.
Πού μπορεί να απευθυνθεί μια γυναίκα που πέφτει θύμα ενδοοικογενειακής βίας; «Μένουμε σπίτι θα πρέπει να σημαίνει πως μένουμε ασφαλείς και προστατευμένες. Για πολλές γυναίκες, όμως, σημαίνει το ακριβώς αντίθετο. Εάν υφίστασαι βία στο σπίτι, δεν είσαι μόνη. Είμαστε εδώ για σένα. Μένουμε σπίτι δεν σημαίνει ότι υπομένουμε τη βία. Μένουμε σπίτι δεν σημαίνει μένουμε σιωπηλές. Τηλεφώνησε στη γραμμή SOS 15900. Οι ψυχολόγοι και οι κοινωνικοί λειτουργοί της γραμμής θα είναι εκεί για σε ακούσουν και να σε συμβουλέψουν. Δεν μπορείς να μιλήσεις; Στείλε email στο sos15900@isotita.gr ή σε οποιοδήποτε από τα Συμβουλευτικά Κέντρα ” λέει σε ένα βίντεο που ανέβασε στο Instagram της η Ελεονώρα Μελέτη.
Προς ενημέρωση στους αναγνώστες. 4/8/2020 Η ΑΡΧΑΙΑ ΙΘΩΜΗ δεν ανάγκασε ποτέ κανένα να κάνει κάτι με παραπλανητικές μεθόδους, αλλά ούτε με οποιοδήποτε τρόπο. Ο γράφων είμαι ένας ανήσυχος ερευνητής της αλήθειας. Και αυτό το κάνω με νόμιμο τρόπο. Τι σημαίνει αυτό; ότι έχω μαζέψει πληροφορίες επιστημονικές και τις παρουσιάζω, ή αυτούσιες, ή σε άρθρο μου που έχει σχέση με αυτές τις πληροφορίες! Ποτέ δεν θεώρησα τους αναγνώστες μου ηλίθιους ή βλάκες και ότι μπορώ να τους επιβάλω την γνώμη μου. Αυτοί που λένε ότι κάποια ιστολόγια παρασέρνουν τον κόσμο να μην πειθαρχεί… Για ποιο κόσμο εννοούν;;; Δηλαδή εκ προοιμίου θεωρούν τον κόσμο βλάκα, ηλίθιο και θέλουν να τον προστατέψουν;;; Ο νόμος αυτό το λέει για τους ανώριμους ανήλικους. Για τους ενήλικους λέει ότι είναι υπεύθυνοι για ότι πράττουν. Στον ανήλικο χρειάζεται ένας διπλωματούχος ιδικός για να τον δασκαλέψει, καθηγητής, δάσκαλος. Στους ενήλικες δεν υπάρχει περιορισμός. Ποιος λέει και ποιος ακούει, διότι ο καθένας ενήλικος είναι υπεύθυνος και προς τους άλλους και προς τον εαυτό του.
|
Η ΑΡΧΗ ΤΟΥ ΤΕΛΟΥΣ: Με τα δικά σου λεφτά, θα εκτελέσουν το θάνατο σου.
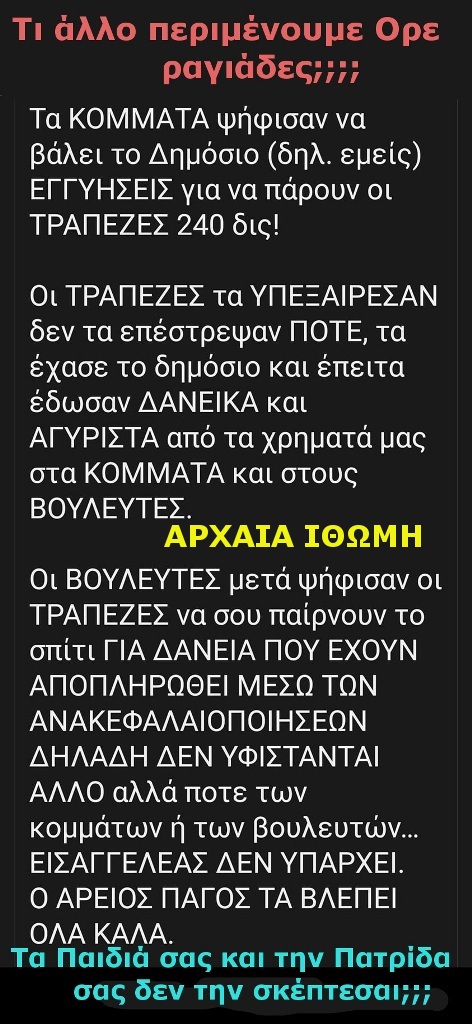
Τι άλλο περιμένουμε Ορε ραγιάδες;;;; Ο Στουρναρας ο αρχή προδοτης, μπορεί να κόβει τα ψίχουλα από τους συνταξιούχους, αλλά στους παγκόσμιους κλέφτες δεν μπορεί?????????????????
«Βαρίδι» για την οικονομία ο αφελληνισμός των τραπεζών: Κέρδη ρεκόρ αλλά οι χρηματοδοτήσεις μειώνονται
Συντριπτικά ποσοστά του μετοχικού κεφαλαίου των τραπεζών σε ξένα funds, που αντλούν μερίσματα τα οποία φεύγουν στο εξωτερικό
«Βαρίδι» για την οικονομία ο αφελληνισμός των τραπεζών: Κέρδη ρεκόρ αλλά οι χρηματοδοτήσεις μειώνονται
Εις ώτα μη ακουόντων η έκκληση του Γιάννη Στουρνάρα και υπουργών της κυβέρνησης να χρηματοδοτήσουν οι τραπεζίτες την οικονομία
31 Οκτωβρίου 2026
Σε σοβαρό πρόβλημα για τη χρηματοδότηση της οικονομίας, επομένως και για τους ρυθμούς ανάπτυξης, αναδεικνύονται πλέον ο «αφελληνισμός» των τεσσάρων ελληνικών συστημικών τραπεζών και τα φαινόμενα «αποστροφής του ρίσκου» που εμφανίζονται στην τραπεζική χρηματοδότηση.
Τα στοιχεία της ΤτΕ καταγράφουν σοβαρή μείωση της καθαρής χρηματοδότησης των επιχειρήσεων από το τραπεζικό σύστημα, δεδομένο που αποτελεί προάγγελο κακών, καθώς η συγκυρία (ενεργειακή κρίση και ακριβό χρήμα) ασκεί πολλαπλές πιέσεις προς τις επιχειρήσεις.
Σε μια τέτοια συγκυρία, η εγγενής αντίφαση στον χαρακτήρα των τραπεζών, που είναι κερδο-σκοπικές (σκοπούσες το κέρδος) επιχειρήσεις όπως οποιαδήποτε άλλη αλλά ταυτόχρονα έχουν νευραλγικό ρόλο με σοβαρές δημόσιες επιπτώσεις, οξύνεται.
Σε τέτοιες συγκυρίες απαιτούνται μηχανισμοί εξομάλυνσης αυτής της αντίφασης, αλλά τέτοιοι μηχανισμοί δεν υπάρχουν.
Η κυβέρνηση αρκείται σε εκκλήσεις προς τις τράπεζες να αυξήσουν τις ροές χρηματοδότησης, ενώ ο αρμόδιος επόπτης, η ΤτΕ, εποπτεύει τη χρηματοπιστωτική σταθερότητα και όχι την επαρκή χρηματοδότηση της οικονομίας.
Το γεγονός ότι το μακράν μεγαλύτερο ποσοστό των τεσσάρων ελληνικών συστημικών τραπεζών ανήκει σε ξένους επενδυτές, κυρίως funds που απλώς αναζητούν αποδόσεις και υψηλά μερίσματα, θέτει εκτός της οπτικής τους το πρόβλημα χρηματοδότησης της οικονομίας.
Σε «ξένα χέρια»
Στο πλαίσιο αυτό, τα στοιχεία της ΤτΕ για μεγάλη μείωση των καθαρών χρηματοδοτικών ροών ηχούν σαν καμπανάκι και προοιωνίζονται επιβράδυνση της ελληνικής οικονομίας, με συνέπειες που εκτείνονται πολύ πέραν των τραπεζικών χορηγήσεων με τη στενή έννοια.
Οπως δείχνει ο πίνακας που παραθέτουμε, ένα σημαντικό αποτέλεσμα της μακράς πορείας διάσωσης και «εξυγίανσης» των ελληνικών τραπεζών, που κόστισε δεκάδες δισ. ευρώ στο ελληνικό Δημόσιο και τους Ελληνες φορολογούμενους, ήταν ότι οι τράπεζες «αφελληνίστηκαν», δηλαδή πέρασαν υπό τον έλεγχο ξένων επενδυτών, που ελέγχουν πρωτοφανώς υψηλά ποσοστά του μετοχικού τους κεφαλαίου.
Αυτοί οι ξένοι επενδυτές είναι funds και, καθώς οι τράπεζες καταγράφουν πλέον επαναλαμβανόμενα πολύ υψηλά κέρδη μετά το 2022 και διανέμουν διαρκώς υψηλότερα μερίσματα, το συντριπτικό ποσοστό αυτών των μερισμάτων διαφεύγει στο εξωτερικό και δεν επιστρέφει με τη μορφή παραγωγικών επενδύσεων στην ελληνική οικονομία, στερώντας της πολύτιμη ρευστότητα που θα μπορούσε να χρηματοδοτήσει επενδύσεις.
Στη μακρά πορεία διάσωσής τους με δημόσιους πόρους, το ελληνικό Δημόσιο δεν κράτησε σε καμία τράπεζα ένα αξιόλογο ποσοστό ώστε να έχει έναν μοχλό παρέμβασης στην επιτοκιακή τους πολιτική και στα κριτήρια χρηματοδότησης της οικονομίας.
Οι κυβερνήσεις Μητσοτάκη μετά το 2019 δεν διαπραγματεύτηκαν καν τέτοια ζητήματα ούτε όταν πρόσφεραν στις τράπεζες το ύστατο και μεγαλύτερο «δώρο»: την απαλλαγή τους από δεκάδες δισ. «κόκκινων» δανείων μέσω του προγράμματος «Ηρακλής» τα οποία εξαΰλωναν τα ίδια κεφάλαιά τους.
Μέσω του «Ηρακλή» οι τράπεζες επανήλθαν σε οργιώδη κερδοφορία, μοιράζουν υψηλά μερίσματα, αλλά δεν θεωρούν ότι έχουν καμία άλλη «υποχρέωση» προς την ελληνική οικονομία και τον ελληνικό λαό -που «μάτωσε» για να διασωθούν- πέραν του να διασφαλίζουν τα κέρδη τους.
Τα αποτελέσματα στο 9μηνο 2026
Συνολικά καθαρά κέρδη 2,832 δισ. ευρώ, αυξημένα κατά 12,20% έναντι του 9μηνου του 2025 που είχαν καθαρά κέρδη 2,524 δισ. ευρώ, εμφάνισαν στο φετινό 9μηνο οι τρεις (Alpha Bank, Τράπεζα Πειραιώς, Eurobank) από τις τέσσερις συστημικές τράπεζες, καθώς η Εθνική Τράπεζα ανακοινώνει αποτελέσματα την ερχόμενη Τετάρτη 4 Νοεμβρίου. Το αντίστοιχο 9μηνο του 2025 οι τρεις συστημικές τράπεζες είχαν εμφανίσει συνολική καθαρή κερδοφορία 2,524 δισ. ευρώ.
ALPHA BANK: Αυξημένα κατά 14,2% ήταν τα καθαρά κέρδη της τράπεζας στο 9μηνο, τα οποία ανέρχονται σε 778,5 εκατ. ευρώ.
Η επίδοση στηρίχθηκε στην άνοδο των καθαρών εσόδων από τόκους και προμήθειες, στην πιστωτική επέκταση και στην ενίσχυση των κεφαλαίων πελατών.
Ιδιαίτερα ισχυρή ήταν η επίδοση στα καθαρά έσοδα από τόκους, τα οποία σε επίπεδο 9μηνου ανήλθαν σε 1,325 δισ. ευρώ, αυξημένα κατά 10,7% σε ετήσια βάση.
ΤΡΑΠΕΖΑ ΠΕΙΡΑΙΩΣ: Τα καθαρά έσοδα από τόκους αποτέλεσαν βασικό μοχλό της κερδοφορίας, φτάνοντας στα 1,532 δισ. ευρώ στο εννεάμηνο, από 1,426 δισ. ευρώ πέρυσι.
Η δυναμική έγινε ιδιαίτερα αισθητή στο Γ΄ τρίμηνο, όπου τα έσοδα από τόκους ανήλθαν σε 542 εκατ. ευρώ, καταγράφοντας άλμα 15% σε ετήσια βάση και 7% σε σχέση με το προηγούμενο τρίμηνο. Το καθαρό επιτοκιακό περιθώριο διαμορφώθηκε στο 2,3% το Α΄ τρίμηνο (2,2% στο εννεάμηνο), γεγονός που οδηγεί την τράπεζα στην ασφαλή εκτίμηση ότι ο στόχος των 2 δισ. ευρώ για το σύνολο του 2026 θα ξεπεραστεί.
EUROBANK: Στο ύψος των 1,16 δισ. ευρώ ανήλθαν τα καθαρά κέρδη στο 9μηνο του 2026.
Tα καθαρά έσοδα από τόκους αυξήθηκαν σε ετήσια βάση κατά 8,7% σε 2,068 δισ. ευρώ.
Τα καθαρά έσοδα από τόκους για το Γ΄ τρίμηνο 2026 αυξήθηκαν κατά 5,0% σε τριμηνιαία βάση σε 719 εκατ. ευρώ, λόγω αυξημένων τοκοφόρων περιουσιακών στοιχείων και ψηλότερων επιτοκίων από την ΕΚΤ (το μέσο επιτόκιο διευκόλυνσης αποδοχής καταθέσεων της ΕΚΤ διαμορφώθηκε σε 229 μονάδες βάσης το Γ΄ τρίμηνο 2026, έναντι 204 μονάδων βάσης το Β΄ τρίμηνο 2026).
Τα καθαρά έσοδα από αμοιβές και προμήθειες ενισχύθηκαν σε ετήσια βάση κατά 13,0% και ανήλθαν σε 630 εκατ. ευρώ, κυρίως λόγω των εσόδων από τις χορηγήσεις δανείων, τη διαχείριση περιουσίας και των εσόδων από ασφαλιστικές δραστηριότητες και αντιστοιχούσαν σε 76 μονάδες βάσης επί του συνολικού ενεργητικού.
Εχουν τα «χέρια τους δεμένα»;
Από τους κύκλους των τραπεζιτών διατυπώνεται το επιχείρημα ότι θέλουν να δίνουν όσο το δυνατόν περισσότερα δάνεια, διότι έτσι θα έχουν περισσότερα κέρδη, αλλά δεν μπορούν να αυξήσουν τις χρηματοδοτήσεις επειδή δεν βρίσκουν αρκετές αξιόχρεες επιχειρήσεις, μέσα στο αυστηρό εποπτικό πλαίσιο του SSM (Ενιαίος Εποπτικός Μηχανισμός της ΕΚΤ) και τα κριτήρια χρηματοδότησης που θέτει. Σε αυτό δεν βοηθάει, σύμφωνα με τις ίδιες πηγές και το γεγονός ότι κάποιες επιχειρήσεις μπορεί να έχουν τα ουσιαστικά εχέγγυα δανεισμού, αλλά όχι τα τυπικά, λόγω της φορολογικής τους εικόνας η οποία είναι διαφορετική από την πραγματική.
Ομως εδώ πρέπει να παρατηρήσουμε τα εξής:
Ο επόπτης των τραπεζών, διοικητής της ΤτΕ Γιάννης Στουρνάρας, έχει παροτρύνει επανειλημμένα τις τράπεζες να αυξήσουν τη χορήγηση (οι ισχυρότερες τράπεζες να αποτελέσουν μοχλό ανάπτυξης), να διευρύνουν τα κριτήρια χρηματοδότησης ώστε να αποκτήσουν πρόσβαση στον τραπεζικό δανεισμό περισσότερες μικρομεσαίες επιχειρήσεις (που υποφέρουν από έλλειψη ρευστότητας) και, με αφορμή φήμες και δημοσιεύματα, έχει διαψεύσει ότι υπάρχει πρόβλημα «υπερδανεισμού» των ελληνικών επιχειρήσεων.
Ολες αυτές οι δηλώσεις σημαίνουν πως ο κ. Στουρνάρας θεωρεί ότι οι τράπεζες έχουν πολύ στενά κριτήρια χρηματοδότησης και δεν ανταποκρίνονται στον ρόλο τους ως μοχλών ανάπτυξης.
Η αλήθεια για τα αυστηρά εποπτικά κριτήρια του SSM είναι διαφορετική.
Συγκεκριμένα, ο SSM δεν απαγορεύει στις τράπεζες να αναλαμβάνουν μεγαλύτερο πιστωτικό κίνδυνο – αυτό σημαίνουν οι δηλώσεις του Γιάννη Στουρνάρα περί «διεύρυνσης των κριτηρίων».
Σε τι συνίσταται η αυστηρότητα;
Στο ότι ο SSM υποχρεώνει τις τράπεζες να αποδεικνύουν πως μπορούν να αξιολογούν και να τιμολογούν τον κίνδυνο, να σχηματίζουν τις αναγκαίες προβλέψεις και να διαθέτουν επαρκή κεφάλαια για να τον καλύψουν.
Επομένως, αυτό που δεν θέλουν να κάνουν οι τράπεζες είναι να σχηματίζουν προβλέψεις και να δεσμεύουν κεφάλαια για να καλύπτουν τον πιθανό κίνδυνο – δηλαδή να διακινδυνεύσουν έστω και ελάχιστο ποσοστό των κερδών τους.
Και ενώ εφαρμόζουν πολύ αυστηρή πολιτική στο θέμα των κριτηρίων χρηματοδότησης, φροντίζουν να επιβάλλουν υψηλό ασφάλιστρο κινδύνου, με τη μορφή ενός από τα υψηλότερα περιθώρια επιτοκίου στην Ευρώπη στα δάνεια που παραχωρούν.
Η αλήθεια είναι λοιπόν ότι οι τράπεζες «τα θέλουν όλα δικά τους»: και να σώζονται διαρκώς με δημόσιους πόρους αλλά να ενδιαφέρονται μόνο για τα κέρδη και το μοίρασμα υψηλών μερισμάτων, και να ακολουθούν αυστηρή πολιτική στα κριτήρια χρηματοδότησης, και να έχουν υψηλό περιθώριο επιτοκίου σε σχέση με τον ευρωπαϊκό μέσο όρο σαν ασφάλιστρο κινδύνου για το ρίσκο που… αποφεύγουν να αναλάβουν.
Γιατί μειώνεται η καθαρή χρηματοδότηση;
Με τα στοιχεία[1] για την καθαρή χρηματοδότηση της ελληνικής οικονομίας που δημοσίευσε πρόσφατα για το εννεάμηνο του 2026, η ΤτΕ χτύπησε δυνατά το «καμπανάκι» της υποχρηματοδότησης της ελληνικής οικονομίας, καθώς μειώθηκε κατά 41,7% το 9μηνο του 2026.
Γιατί όμως τότε οι τράπεζες στα οικονομικά τους αποτελέσματα ανακοινώνουν μεγάλη πιστωτική επέκταση του δανεισμού προς επιχειρήσεις;
Η λύση του «γρίφου» είναι απλή: η ΤτΕ καταγράφει την καθαρή χρηματοδότηση, αφαιρώντας τα δάνεια που λήγουν είτε αποπληρώνονται νωρίτερα από τη λήξη τους.
Φαίνεται λοιπόν ότι η ταχύτητα με την οποία αποπληρώνονται παλαιά δάνεια είναι πολύ μεγαλύτερη από τον ρυθμό των νέων δανειοδοτήσεων των τραπεζών.
Οι τράπεζες δηλαδή διακρατούν περισσότερα κεφάλαια που δεν αποδίδουν με τη μορφή δανείων προς την οικονομία.
Το πρόβλημα της ανεπαρκούς χρηματοδότησης παραμένει.
1. https://www.bankofgreece.gr/statistika/nomismatikh-kai-trapezikh-statistiki/xrhmatodothsh-ths-ellhnikhs-oikonomias
|
ΑΝΑΚΟΙΝΩΣΗ Ενημερώνω τους φίλους αναγνώστες ότι κείμενα που είναι σε άλλη γλώσσα γραμμένα και δεν συνοδεύονται από την Ελληνική μετάφραση δεν θα ανακοινώνονται, Ευχαριστώ!
“greeklish”
Ο διαχειριστής τού παρόντος ιστολογίου παρακαλεί τούς σεβαστούς αναγνώστες όπως σε τυχόν σχόλιά τους να χρησιμοποιούν την Ελληνική γραφή.
Σχόλια που είναι γραμμένα σε "greeklish" θα διαγράφονται, όποιο και να είναι το περιεχόμενό τους.
ΑΝΑΚΟΙΝΩΣΗ
Τα μηνύματα που δημοσιεύονται στο χώρο αυτό εκφράζουν τις απόψεις των αποστολέων τους. Η ΑΡΧΑΙΑ ΙΘΩΜΗ δεν υιοθετεί καθ’ οιονδήποτε τρόπο τις απόψεις αυτές. Ο καθένας έχει δικαίωμα να εκφράζει την γνώμη του επώνυμα, όποια και να είναι αυτή. Δεν θα δημοσιεύονται ανώνυμα, συκοφαντικά ή υβριστικά σχόλια και όσα είναι γραμμένα με κεφαλαία γράμματα. Τέτοια μηνύματα θα διαγράφονται όποτε εντοπίζονται στο εξής.
Να μην τα ξαναλέμε, μόνο ΕΛΛΗΝΙΚΑ!
Τα χρήματά σας, ο ιδρώτας σας, και το μέλλον των παιδιών σας πρέπει να μένουν στην ΕΛΛΑΔΑ. Πάντα και παντού, όσο μπορούμε, να αναζητούμε τα Ελληνικά προϊόντα και τις πραγματικές Ελληνικές επιχειρήσεις για να δίνουμε τον οβολό μας. Κάθε Ευρώ που φεύγει εκτός, δεν επιστρέφει ποτέ. Δεν θα ενισχύσουμε εμείς την κερδοφορία εταιρειών που προτιμούν χώρες με τριτοκοσμικές εργασιακές σχέσεις για να παράγουν φθηνά. Ακριβώς αυτό που θέλουν να κάνουν στην Ελλάδα δηλαδή αποικία τους.
Οφείλω χάριτας στη Θεία Πρόνοια, διότι ευδόκησε να διδαχθώ τα αρχαία Ελληνικά
«Έλληνες, να είστε υπερήφανοι που μιλάτε την Ελληνική γλώσσα ζωντανή και μητέρα όλων των άλλων γλωσσών. Μη την παραμελείτε, αφού αυτή είναι ένα από τα λίγα αγαθά που μας έχουν απομείνει και ταυτόχρονα το διαβατήριό σας για τον παγκόσμιο πολιτισμό. Ζωντανέψτε τους αρχαίους σας συγγραφείς, κάνετε γνωστόν το συλλογισμό τους.».
Μην επιτρέπεται τον διαδικτυακό εκβιασμό Υπενθυμίζεται ότι για ανάλογα περιστατικά οι πολίτες μπορούν να επικοινωνούν, ανώνυμα ή επώνυμα, με τη Διεύθυνση Δίωξης Ηλεκτρονικού Εγκλήματος προκειμένου να παρέχουν πληροφορίες ή να καταγγέλλουν παράνομες ή επίμεμπτες πράξεις ή δραστηριότητες που τελούνται μέσω Διαδικτύου, στα ακόλουθα στοιχεία επικοινωνίας:
Τηλεφωνικά: 11188
Στέλνοντας e-mail στο:ccu@cybercrimeunit.gov.gr
Μέσω της εφαρμογής (application) για έξυπνα τηλέφωνα (smart phones): FEELSAFE E-COMMERCE.
Μέσω twitter: @CyberAlertGR.
Η ΖΩΗ ΕΙΝΑΙ ΕΝΑ ΔΩΡΟ ΜΟΝΑΔΙΚΟ ΜΗΝ ΤΗΝ ΑΦΑΙΡΕΙΣ Εάν σκέφτεστε την αυτοκτονία ή εάν ανησυχείτε για κάποιον δικό σας καλέστε στο 1018, τη γραμμή παρέμβασης για την αυτοκτονία.
ΣΟΣ ζήτα βοήθεια άμεσα από το 112 Μάθε πως να το κάνεις παρακάτω.
Πως γίνεται αυτή η ενημέρωση;
Όσοι έχουν smartphone θα λαμβάνουν γραπτό προειδοποιητικό μήνυμα (Cell Broadcast - CB), που θα εμφανίζεται στην οθόνη του κινητού τηλεφώνου και θα συνοδεύεται από χαρακτηριστικό ήχο συναγερμού (διαφορετικού από κάθε άλλο ήχο ειδοποίησης της συσκευής). Αυτό που απαιτείται είναι οι χρήστες των κινητών να έχουν ενημερωμένο λογισμικό (firmware) από τον κατασκευαστή και παράλληλα στα τερματικά τους. Όσοι δεν έχουν smartphone, μπορούν να μπουν στην ιστοσελίδα της Γενικής Γραμματείας Πολιτικής Προστασίας, όπου υπάρχει ειδική υπηρεσία για το 112, να εγγραφούν και να δηλώσουν τον τρόπο που θέλουν να λαμβάνουν ειδοποιήσεις.
Αυτό μπορεί να είναι, είτε μήνυμα σε κινητό, είτε φωνητικοί συναγερμοί σε σταθερό τηλέφωνο, είτε με μηνύματα ηλεκτρονικού ταχυδρομείου (email), που θα μπορεί κανείς να διαβάζει σε κινητό τηλέφωνο, tablet, σταθερό ή φορητό υπολογιστή.
Το 112 συνδέει τον καλούντα, ανάλογα με το περιστατικό έκτακτης ανάγκης που αυτός αναφέρει, με την Αστυνομία, τo Πυροσβεστικό Σώμα, το ΕΚΑΒ, το Λιμενικό Σώμα, την Εθνική Τηλεφωνική Γραμμή SOS 1056 και την Ευρωπαϊκή Γραμμή για τα εξαφανισμένα παιδιά 116000.
Στις τηλεφωνικές κλήσεις προς το 112 απαντούν αμέσως ειδικά εκπαιδευμένοι χειριστές στα ελληνικά, αγγλικά και γαλλικά.
Επισημαίνεται ότι η κλήση προς το 112 είναι χωρίς χρέωση και μπορεί να γίνει από σταθερό ή κινητό τηλέφωνο (ακόμη και χωρίς κάρτα SIM).
Οι πολίτες μπορούν επίσης να ειδοποιήσουν στο 112 με εναλλακτικούς τρόπους, όπως με γραπτό μήνυμα, φαξ, ή email στη διεύθυνση contact@112.gov.gr.
ΓΙΑ ΤΟΥΣ ΚΑΤΑΝΑΛΩΤΕΣ Η Γενική Γραμματεία υπογραμμίζει τη σημασία της διενέργειας έρευνας αγοράς από τους καταναλωτές πριν τις αγορές τους, ενώ υπενθυμίζει ότι μπορούν να καταγγέλλουν παραβάσεις της νομοθεσίας στην ιστοσελίδα της ΓΓ: www.1520.gov.gr/ypovoli-kataggelias.
ΕΝΗΜΕΡΩΣΗ Ενημερώνω άπαντες, ότι μηνύματα που είναι στα αγγλικά, ή σε οποιαδήποτε άλλη γλώσσα εκτός από τα Ελληνικά δεν ξέρω για να τα διαβάζω. Για αυτό αν δεν είναι στα Ελληνικά, δεν φέρω καμία ευθύνη για οτιδήποτε που θα είναι σε άλλη γλώσσα, όποιος θέλει να με ενημερώσει, να ρωτήσει, να καταγγείλει, ή οτιδήποτε άλλο, μόνο στα Ελληνικά. Ευχαριστώ.
Παρακαλώ ενημερωθείτε, προς αποφυγή παρεξηγήσεως! Η ΑΡΧΑΙΑ ΙΘΩΜΗ δεν είναι υπεύθυνη για την ακρίβεια των πληροφοριών στη σελίδα μου και δεν μπορεί να θεωρηθεί υπεύθυνη για αξιώσεις ή απώλειες.
Η ΑΡΧΑΙΑ ΙΘΩΜΗ δεν είναι υπεύθυνος για τα σχόλια, τις απόψεις ή τις απόψεις των επισκεπτών του ιστότοπου και ότι ο ιστότοπος διατηρεί το δικαίωμα να αφαιρέσει προσβλητικά σχόλια ή εικόνες.
Η ΑΡΧΑΙΑ ΙΘΩΜΗ δεν υποστηρίζει ΚΑΙ δεν αναλαμβάνει ευθύνη για οποιεσδήποτε πληροφορίες προσφέρονται από ιστότοπους τρίτων που συνδέονται μέσω της ΑΡΧΑΙΑΣ ΙΘΩΜΗΣ .
Η ΑΡΧΑΙΑ ΙΘΩΜΗ σεβόμενη τους αναγνώστες της, δηλώνει ότι αυτά που ανεβάζει τα δηπλοτσεκάρει για την γνησιότητά τους, όμως η τελική ευθύνη να διαπιστώσουν αν είναι αληθινά, μένει στους αναγνώστες και αυτό είναι μόνιμη παρότρυνση της ΑΡΧΑΙΑΣ ΙΘΩΜΗΣ.
ΠΛΑΤΩΝ ΚΩΝΣΤΑΝΤΙΝΟΣ ΚΑΝΕΛΛΟΠΟΥΛΟΣ
|
Leave a Reply